6月から新しい仕事に就いてから、あっという間に日々が過ぎていきます(;´・ω・)
新しい仕事では、技術リサーチ・教育・ネットワーク・社内IT・調達 を統括しています。
毎日が会議と相談で終わる1日ですが、あまりにも分野に幅があるせいか異常に疲れます…(^▽^;)
これまでなら27時とか29時まで仕事しながら勉強したり調べごともできていたのですが、24時前後に気絶するように眠ってしまうことが増えました。
勉強しないといけないので寝ている場合じゃないのですが、自分の意思の弱さが嫌になります(ノД`)・゜・。
ていうかこのところJobの変化が多すぎて怖いくらいです…
新窓販国債、8月分5年債の金利発表日
さて。今日(8/19)は新窓販国債の8月分5年債の金利発表日でした。
新窓10年債は既に2.7%を付け、個人向け5年債も2.06%と2.00%を超えている状況で、この金利上昇局面での新窓5年債がどうなるかが気になっていました。
結果、2.2%(=゚ω゚)ノ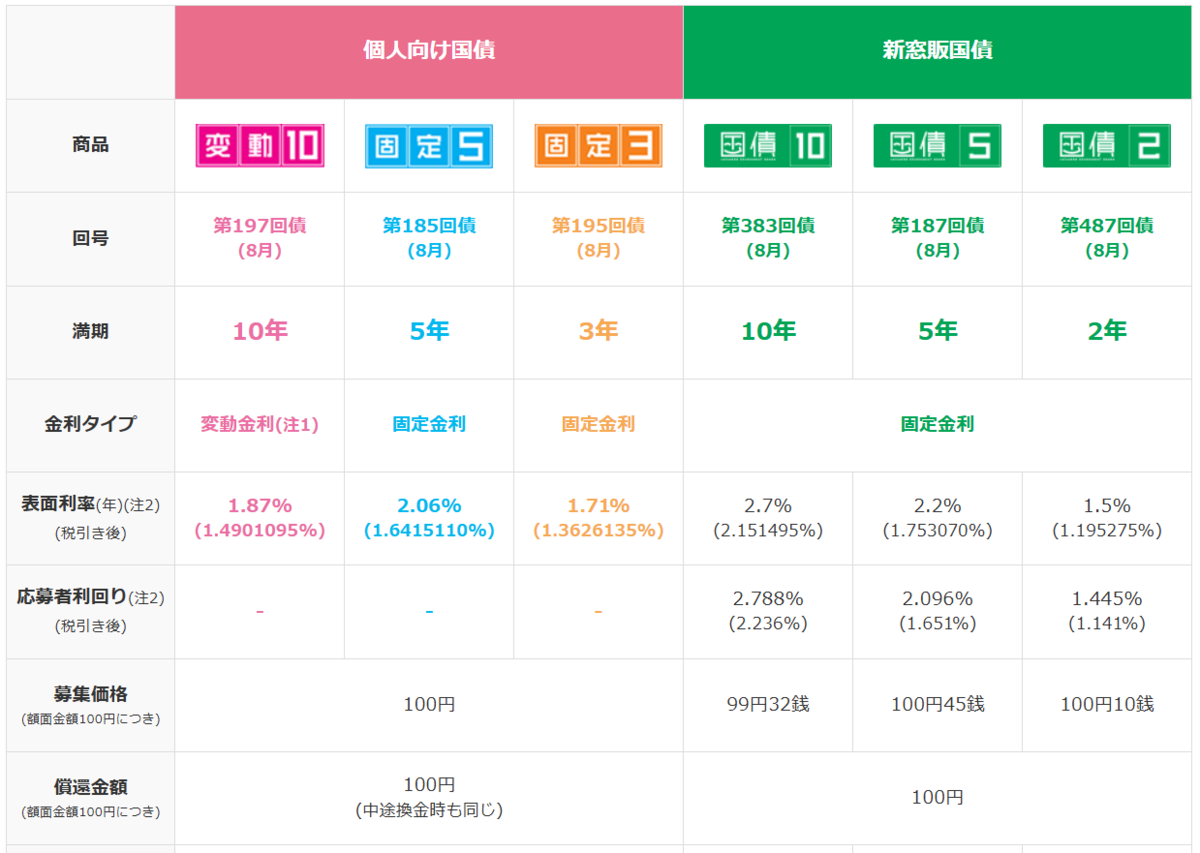
いい感じに金利が上がってきたヾ(≧▽≦)ノ
個人向け国債と新窓販国債の違い
ここでちょっと整理を。
日本の国債は、個人向け国債 と 新窓販国債 と2種類ありますが、途中換金の扱いが大きく異なります。
- 個人向け国債は(最低保有期間はあるものの)途中換金時も額面で買い取ってもらえます
- 新窓販国債は途中売却すると市場価格での取引になるため、値下がりのリスクがあります
- とはいえ、新窓販国債も満期まで持ち続ければ額面で償還されます
インフレや円安、金利の先高観がリスク要因ではありますが、今の利回りをロックできるのは大きな魅力です。
そんなわけで、僕は一定割合を債権に置いております。
年内の利上げ回数を考えると、そろそろ買い時かな?と
市場のデータを見る限り、年内に1.6回の利上げが織り込まれています。
日銀の金融政策決定会合は残り9月・10月・12月の3回しかないことを考えると、実際に利上げが行われるのは1回が現実的かなと予想しています。
となると、次回利上げが行われてしまうと、その後の金利の先高観はあまり働かなくなる、もしくはむしろ低下する可能性もあるなと。
というわけで、そろそろ10年債と5年債の両方を買ってみようかと思います(´艸`*)
金利2%は住宅ローンとの比較でも十分な水準
10年債の金利2.7%は税引き後で2.151%、5年債は金利2.2%、税引き後だと1.75307%になります。
現在の住宅ローン金利が1.750%で10年ロックしていますので、いよいよ日本国債で逆鞘で回すことができるようになるとは、長らくのゼロ金利政策で夢にも思い描けなかった世界がやってきました。
新しい仕事で疲れる日々ではありますが、こういうところはしっかりチェックしていきたいところです(´艸`*)
